GmbH ve UG (haftungsbeschränkt), Almanya’da limited sorumlulukla şirket kurmak isteyen girişimcilerin değerlendirebileceği iki yakın şirket yapısıdır. Aralarındaki temel fark yalnızca başlangıç sermayesi değildir. Sermayenin nasıl ödeneceği, kârın şirket içinde tutulması, ayni sermaye imkanı ve şirketin uzun vadeli büyüme planı da seçimde önem taşır.
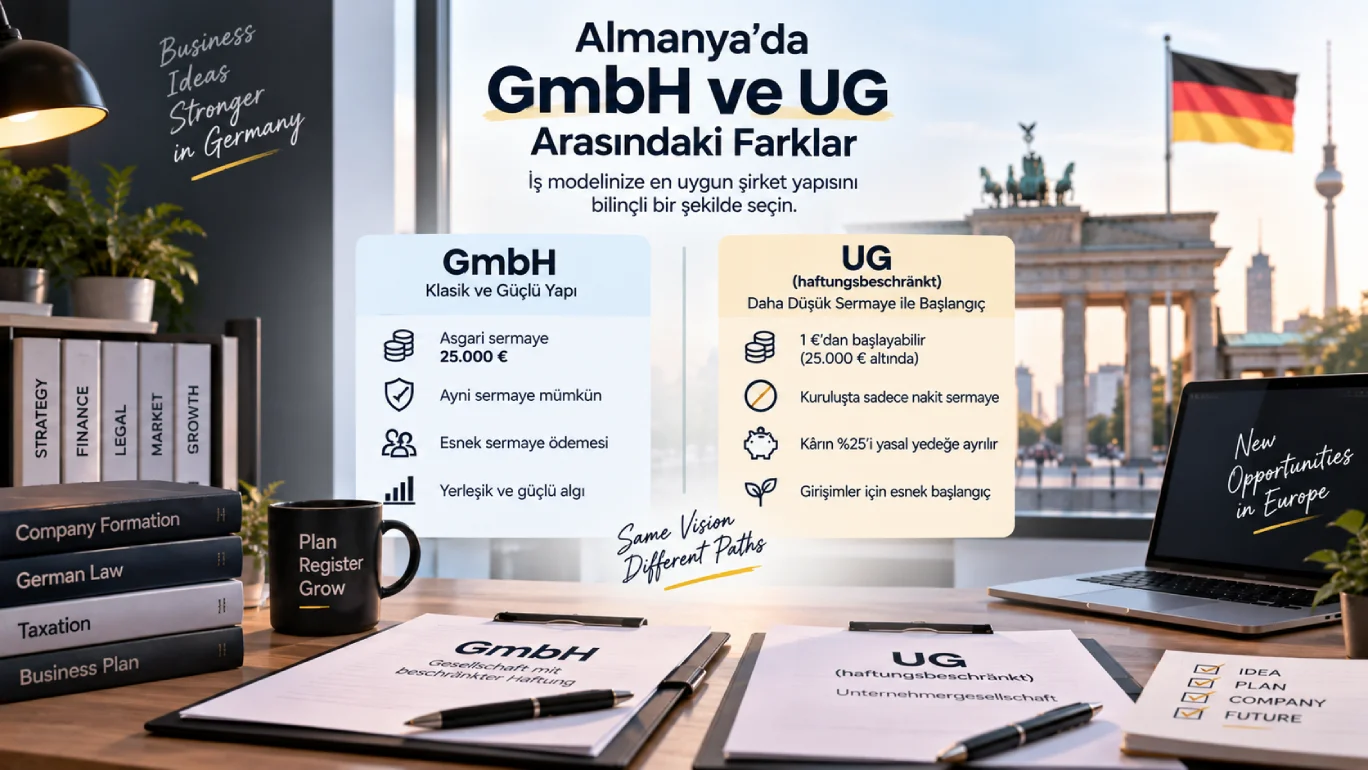
GmbH, en az 25.000 euro esas sermayeye sahip klasik Alman limited şirket yapısıdır. UG ise 25.000 euronun altında sermayeyle kurulabilen ve GmbH hukukuna tabi özel bir yapıdır.
Bu nedenle “UG daha ucuzdur, GmbH daha pahalıdır” şeklinde basit bir karşılaştırma yapmak yerine şirketin gerçek sermaye ihtiyacını, ortaklık yapısını ve gelecekteki büyüme planını birlikte değerlendirmek gerekir.
GmbH ve UG Arasındaki Temel Farklar
| Kriter | GmbH | UG (haftungsbeschränkt) |
|---|---|---|
| Hukuki yapı | Klasik Gesellschaft mit beschränkter Haftung | GmbH’nin düşük sermayeli özel yapısı |
| Asgari esas sermaye | 25.000 € | 25.000 € altında olabilir |
| Kuruluşta ödeme | Belirli koşullarda sermayenin tamamının başlangıçta ödenmesi gerekmez | Belirlenen sermayenin tamamı tescilden önce ödenir |
| Ayni sermaye | Belirli koşullarda mümkündür | Kuruluşta mümkün değildir |
| Yasal kâr yedeği | UG’ye özgü %25 rezerv kuralı bulunmaz | Kanundaki şartlara göre yıllık kârın dörtte biri yasal yedeğe ayrılır |
| Noter ve ticaret sicili | Gerekir | Gerekir |
| Sorumluluk | Kural olarak şirket malvarlığıyla sınırlıdır | Kural olarak şirket malvarlığıyla sınırlıdır |
| Vergisel temel yapı | Sermaye şirketi | Sermaye şirketi |
GmbH Nedir?
GmbH, Gesellschaft mit beschränkter Haftung ifadesinin kısaltmasıdır ve Almanya’nın en bilinen sermaye şirketi yapılarından biridir.
Şirket, ortaklarından ayrı bir tüzel kişiliğe sahiptir. Kural olarak şirket borçlarından şirket malvarlığı sorumludur.
GmbH için kanuni asgari esas sermaye 25.000 eurodur. Ancak bu tutarın tamamının her nakdi kuruluşta ticaret sicili başvurusundan önce ödenmesi zorunlu değildir.
Almanya’da şirket kuruluşunun noter, sicil, banka, vergi kaydı ve diğer aşamalarını ayrıntılı olarak incelemek için Almanya’da Limited Şirket Kuruluşu hizmet sayfamızı inceleyebilirsiniz.
UG (haftungsbeschränkt) Nedir?
UG (haftungsbeschränkt), GmbH için gereken 25.000 euro esas sermayenin altında sermayeyle limited sorumlu şirket kurulmasına imkan sağlayan yapıdır.
UG’yi tamamen farklı bir şirket türü olarak değerlendirmek yerine, GmbH hukukuna tabi özel bir düşük sermayeli yapı olarak düşünmek daha doğru olur.
Şirket unvanında “Unternehmergesellschaft (haftungsbeschränkt)” veya “UG (haftungsbeschränkt)” ibaresinin kullanılması gerekir.
GmbH İçin Gerçekten 25.000 Euroyu Başlangıçta Ödemek Gerekir mi?
Her durumda değil. GmbH’nin kanuni esas sermayesi en az 25.000 euro olmak zorundadır ancak nakdi kuruluşta tescil başvurusundan önce sermayenin tamamının ödenmesi her zaman gerekli değildir.
Standart nakdi kuruluşta her payın gerekli kısmının ödenmiş olması ve toplam ödemenin kanundaki minimum seviyeyi karşılaması gerekir. Bu nedenle 25.000 euro sermayeli standart bir nakdi GmbH kuruluşunda 12.500 euro başlangıç ödemesiyle karşılaşılabilir.
Ancak burada önemli bir ayrım vardır:
- Şirketin esas sermayesi yine 25.000 eurodur.
- 12.500 euro şirketin toplam sermayesi değildir.
- Henüz ödenmeyen sermaye taahhüdü ortakların şirkete karşı yükümlülüğü olarak devam eder.
UG Gerçekten 1 Euro ile Kurulabilir mi?
Hukuken çok düşük sermayeli bir UG kurulması mümkündür. Tek ortaklı bir yapıda teorik olarak 1 euro sermaye belirlenebilir.
Ancak 1 euro sermaye ile şirket kurabilmek, şirketi 1 euro maliyetle faaliyete geçirebilmek anlamına gelmez.
Şirketin kuruluşundan itibaren noter, ticaret sicili, muhasebe, banka, şirket adresi, yazılım, sigorta, personel veya diğer operasyon giderlerinin karşılanması gerekebilir.
Bu nedenle UG sermayesi belirlenirken mümkün olan en düşük yasal rakamdan ziyade işletmenin ilk aylardaki gerçek nakit ihtiyacı dikkate alınmalıdır.
UG’de Sermayenin Tamamı Ödenmek Zorunda mı?
Evet. UG açısından GmbH’den önemli farklardan biri budur.
Şirket sözleşmesinde UG sermayesi örneğin 8.000 euro olarak belirlenmişse, ticaret siciline tescil başvurusundan önce bu sermayenin tamamının ödenmiş olması gerekir.
Dolayısıyla düşük sermaye avantajı, belirlenen sermayenin yalnızca bir kısmının yatırılabileceği anlamına gelmez.
GmbH ve UG’de Ayni Sermaye Farkı
GmbH kuruluşunda belirli şartlarla nakit yerine veya nakde ek olarak varlıkların sermaye olarak şirkete konulması mümkün olabilir.
Buna Sacheinlage, yani ayni sermaye denir.
Örneğin uygun koşullarda belirli işletme varlıklarının şirkete sermaye olarak aktarılması gündeme gelebilir. Bu durumda varlığın ve değerinin hukuken doğru şekilde gösterilmesi gerekir.
UG kuruluşunda ise ayni sermaye kullanılamaz. Belirlenen sermayenin nakit olarak ve tescilden önce tamamen ödenmesi gerekir.
UG’deki Yüzde 25 Kâr Yedeği Kuralı Nedir?
UG’nin düşük sermayeyle kurulmasına karşılık özel bir sermaye biriktirme yükümlülüğü bulunur.
Kanuna göre önceki dönemden devreden zarar dikkate alındıktan sonra kalan yıllık kârın dörtte biri yasal yedeğe ayrılır.
Basitleştirilmiş bir örnek üzerinden düşünelim. Önceki yıldan devreden zarar bulunmadığını ve UG’nin ilgili yıl için 40.000 euro yıllık kâr açıkladığını varsayalım:
| Kalem | Basitleştirilmiş Örnek |
|---|---|
| Yıllık kâr | 40.000 € |
| Yasal yedeğe ayrılan %25 | 10.000 € |
| Rezerv sonrası kalan tutar | 30.000 € |
Bu yalnızca rezerv mekanizmasını göstermek için basitleştirilmiş bir örnektir. Gerçek kâr dağıtımında şirketin mali tabloları, geçmiş zararları, vergi durumu ve sermaye koruma kuralları ayrıca dikkate alınır.
GmbH’de Aynı Yüzde 25 Rezerv Zorunluluğu Var mı?
Hayır. UG için öngörülen bu özel yasal rezerv mekanizması klasik GmbH’ye aynı şekilde uygulanmaz.
Dolayısıyla iki şirket arasında yalnızca kuruluş sermayesi açısından değil, şirket kârının nasıl kullanılabileceği açısından da fark bulunur.
UG Ne Zaman GmbH’ye Geçebilir?
UG’nin sermayesinin resmi bir sermaye artırımıyla en az 25.000 euro seviyesine çıkarılması mümkündür.
Bu seviyeye hukuken geçerli bir sermaye artırımıyla ulaşıldığında UG’ye özgü özel sermaye kuralları artık uygulanmaz.
Ancak şirketin yıllar içerisinde rezerv biriktirerek toplam özkaynağının 25.000 euroyu aşması, unvanını kendiliğinden GmbH’ye dönüştürmez.
Şirketin GmbH unvanıyla devam etmesi isteniyorsa gerekli şirket sözleşmesi ve ticaret sicili işlemlerinin ayrıca gerçekleştirilmesi gerekir.
Kanun, sermaye gerekli seviyeye yükseltildikten sonra mevcut UG unvanının korunmasına da izin vermektedir.
Vergi Açısından GmbH ve UG Arasında Fark Var mı?
UG ile GmbH’nin vergisel temel yapısı büyük ölçüde aynıdır. Her ikisi de sermaye şirketidir.
Şirketin faaliyetlerine ve koşullarına bağlı olarak Körperschaftsteuer, Gewerbesteuer, Solidaritätszuschlag ve Umsatzsteuer gibi vergiler gündeme gelebilir.
Bu nedenle UG’yi tercih etmenin temel gerekçesi “daha düşük vergi ödemek” değildir.
İki yapı arasındaki esas farklar kuruluş sermayesi, sermayenin ödeme biçimi ve UG için uygulanan rezerv sistemi gibi şirketler hukuku konularında ortaya çıkar.
Sorumluluk Açısından GmbH ve UG Arasında Fark Var mı?
Her iki yapıda da şirket, ortaklarından ayrı bir tüzel kişiliktir ve şirket borçlarından kural olarak şirket malvarlığı sorumludur.
Ancak “limited şirket kurulduktan sonra hiçbir koşulda kişisel sorumluluk oluşmaz” şeklinde bir yaklaşım doğru değildir.
Özellikle şirket tescil edilmeden önce yapılan işlemler, sermaye yükümlülükleri veya Geschäftsführer’in vergi, sosyal güvenlik, iflas ve şirket yönetimine ilişkin yükümlülüklerini ihlal etmesi farklı sorumluluk sonuçları doğurabilir.
UG Kurmak GmbH’den Daha Ucuz mu?
UG’nin temel avantajı, girişimcinin başlangıçta 25.000 euro esas sermaye taahhüdünde bulunmak zorunda olmamasıdır.
Ancak sermaye ile kuruluş masrafı aynı şey değildir.
Şirkete yatırılan sermaye şirketin malvarlığıdır ve işletmenin faaliyetleri için kullanılabilir. Buna karşılık noter, ticaret sicili, muhasebe ve diğer kuruluş giderleri ayrı maliyet kalemleridir.
Bu nedenle yalnızca “UG 1 euro, GmbH 25.000 euro” karşılaştırması şirket kurmanın gerçek maliyetini doğru şekilde göstermez.
Müşteri ve İş Ortakları Açısından GmbH ile UG Arasında Fark Var mı?
Burada hukuki statü ile ticari algıyı birbirinden ayırmak gerekir.
GmbH, Almanya’da uzun süredir kullanılan ve en az 25.000 euro esas sermaye gerektiren yerleşik bir şirket yapısıdır.
UG ise şirket unvanında “(haftungsbeschränkt)” ibaresini kullanmak zorundadır ve 25.000 euronun altında sermayeyle kurulmuş olduğu dışarıdan anlaşılabilir.
Bu durum bazı müşterilerin, tedarikçilerin veya finansman kuruluşlarının ticari değerlendirmesini etkileyebilir. Ancak bir şirketin güvenilirliği yalnızca şirket türüne bağlı değildir. Sermaye yapısı, likidite, sözleşmeler, faaliyet geçmişi ve şirket yönetimi de önemlidir.
Yatırım Almayı Planlayan Şirketlerde GmbH mi UG mi?
Dış yatırım planı bulunan şirketlerde yalnızca kuruluş sermayesine odaklanmak doğru değildir.
Özellikle şu konuların başlangıçta planlanması gerekir:
- Kurucuların pay oranları
- Yeni yatırımcıların şirkete nasıl dahil olacağı
- Pay devir kuralları
- Oy hakları
- Geschäftsführer yetkileri
- Gelecekte yapılabilecek sermaye artırımları
UG erken aşamada daha düşük sermayeyle başlamayı mümkün kılabilir. Ancak şirket zaten başlangıçtan itibaren daha yüksek finansmanla kurulacak ve yatırımcı almaya hazırlanacaksa doğrudan GmbH yapısının değerlendirilmesi daha anlamlı olabilir.
Tek Kişi GmbH veya UG Kurabilir mi?
Evet. Hem GmbH hem de UG tek ortakla kurulabilir.
Aynı kişi şirketin tek ortağı ve Geschäftsführer’i olabilir. İkinci bir ortak bulunması zorunlu değildir.
Tek ortaklı şirketlerde de şirket malvarlığı ile kişinin özel malvarlığının ayrı tutulması ve şirketin muhasebe ve yönetim yükümlülüklerinin doğru şekilde yerine getirilmesi gerekir.
Yabancı Bir Girişimci GmbH veya UG Kurabilir mi?
Almanya’da bir şirketin ortağı olmak ile Almanya’da yaşama ve çalışma hakkına sahip olmak farklı konulardır.
Yabancı bir girişimcinin Almanya’da GmbH veya UG sahibi olması, kişiye otomatik olarak oturma izni sağlamaz.
Almanya’da fiziksel olarak yaşamak ve şirketi ülkeden aktif şekilde yönetmek isteyen üçüncü ülke vatandaşlarının göçmenlik planını şirket kuruluşundan ayrı olarak değerlendirmesi gerekir.
Bu nedenle hedef yalnızca Alman şirketi kurmak değil aynı zamanda Almanya’ya taşınmaksa şirket yapısı ile oturum stratejisinin kuruluş öncesinde birlikte planlanması önemlidir.
GmbH Hangi Durumlarda Değerlendirilebilir?
Tek bir şirket türü herkes için daha iyi değildir. Ancak GmbH özellikle aşağıdaki durumlarda değerlendirilebilir:
- 25.000 euroluk sermaye yapısı iş planıyla uyumluysa
- İşletmenin başlangıçtan itibaren önemli sermaye ihtiyacı varsa
- Birden fazla ortakla uzun vadeli bir şirket kurulacaksa
- Yatırımcı veya kurumsal ortak alınması planlanıyorsa
- Kuruluşta ayni sermaye kullanılacaksa
- Daha sonra UG’den sermaye artırımı ve şirket yapısı değişikliği yapılmak istenmiyorsa
UG Hangi Durumlarda Değerlendirilebilir?
UG ise 25.000 eurodan daha düşük sermayeyle limited sorumlu bir şirket kurmak isteyen girişimciler açısından değerlendirilebilir.
Örneğin:
- İşletmenin gerçek başlangıç sermayesi 25.000 euronun altındaysa
- İlk dönem nakit ihtiyacı sınırlıysa
- Şirket yapısı başlangıçta daha sade olacaksa
- Kârın bir bölümünün şirket içinde tutulması iş planıyla uyumluysa
- İleride sermayenin yükseltilmesi planlanıyorsa
UG düşünülebilir.
Bununla birlikte 1 euro gibi sembolik bir sermayeyle şirket kurulabiliyor olması, bunun işletme açısından sağlıklı sermaye seviyesi olduğu anlamına gelmez.
GmbH mi UG mi Seçerken Hangi Sorular Sorulmalı?
| Karar Alanı | Sorulması Gereken Soru |
|---|---|
| Sermaye | Şirketin ilk günden itibaren gerçekte ne kadar sermayeye ihtiyacı var? |
| Likidite | İlk gelir elde edilene kadar şirket giderleri nasıl karşılanacak? |
| Ortaklık | Şirket tek kişiyle mi, birden fazla ortakla mı kurulacak? |
| Yatırım | İleride yatırımcı alınması planlanıyor mu? |
| Kâr | Kârın dağıtılması mı yoksa şirkette sermaye biriktirilmesi mi öncelikli? |
| Ayni sermaye | Kuruluşta nakit dışındaki varlıkların sermaye olarak kullanılması gerekiyor mu? |
| Oturum | Kurucu yalnızca şirket mi kuracak, yoksa Almanya’ya taşınacak mı? |
| Uzun vadeli yapı | Şirketin birkaç yıl sonraki sermaye ve ortaklık yapısı nasıl olacak? |
UG ile Başlamak mı, Doğrudan GmbH Kurmak mı?
Bu kararın merkezinde yalnızca hangi şirketin daha düşük sermayeyle kurulabildiği bulunmamalıdır.
İşletmenin faaliyetlerini başlatması için 25.000 eurodan çok daha düşük gerçek bir sermaye yeterliyse ve kârın bir bölümünün şirket içinde tutulması sorun oluşturmuyorsa UG mantıklı bir başlangıç yapısı olabilir.
Buna karşılık şirket daha ilk aşamada personel, stok, teknoloji, pazarlama veya başka yatırımlar nedeniyle önemli finansmana ihtiyaç duyuyorsa yalnızca UG’nin düşük yasal sermayesine odaklanmak anlamlı olmayabilir.
Şirket zaten 25.000 euro veya daha yüksek gerçek finansmanla faaliyete başlayacaksa doğrudan GmbH kuruluşunun değerlendirilmesi daha uygun olabilir.
EuroKiwi Legal ile Almanya Şirket Kuruluşu
GmbH ve UG arasında seçim yapılırken şirketin yalnızca kuruluş günündeki sermayesine değil, ilk dönem finansman ihtiyacına, ortaklık yapısına, yatırım planına ve kurucunun Almanya’daki uzun vadeli hedeflerine birlikte bakılması gerekir.
EuroKiwi Legal olarak Almanya’da şirket kuruluşunun planlanması, uygun şirket yapısının değerlendirilmesi ve kuruluş sürecinin gerekli aşamalarında danışmanlık sağlıyoruz.
Almanya’da GmbH veya UG kurmayı planlıyorsanız Almanya’da Limited Şirket Kuruluşu hizmet sayfamızı inceleyebilir veya başvuru formu üzerinden şirket planınızın değerlendirilmesini talep edebilirsiniz.
Sık Sorulan Sorular
UG ile GmbH arasındaki en önemli fark nedir?
En görünür fark kuruluş sermayesidir. GmbH en az 25.000 euro esas sermaye gerektirirken UG bunun altında sermayeyle kurulabilir. UG ayrıca sermayenin tamamen ödenmesi ve yıllık kârın belirli bölümünün yasal yedeğe ayrılması gibi özel kurallara tabidir.
UG gerçekten 1 euro ile kurulabilir mi?
Hukuken çok düşük sermayeyle UG kurulması mümkündür. Ancak sermaye şirketin kuruluş ve faaliyet giderlerinden farklıdır. İşletmenin gerçek nakit ihtiyacının ayrıca karşılanması gerekir.
GmbH kurarken 25.000 euronun tamamını yatırmak gerekir mi?
Standart nakdi kuruluşta her durumda tamamının başlangıçta ödenmesi gerekmez. Kanundaki şartların sağlanması halinde tescil başvurusunda 12.500 euro toplam ödeme yeterli olabilir. Ancak esas sermaye yine 25.000 eurodur ve kalan sermaye taahhüdü devam eder.
UG daha az vergi mi öder?
Genel olarak hayır. UG ve GmbH’nin vergisel temel yapısı benzerdir çünkü ikisi de sermaye şirketidir. Asıl farklar sermaye ve UG’ye özgü rezerv kurallarında ortaya çıkar.
UG otomatik olarak GmbH olur mu?
Hayır. Şirketin rezervlerinin artması unvanı kendiliğinden GmbH’ye dönüştürmez. Sermaye artırımının ve gerekiyorsa şirket unvanı değişikliğinin hukuken gerçekleştirilmesi gerekir.
GmbH veya UG kurmak Almanya’da oturma izni sağlar mı?
Hayır. Şirket sahipliği ile kişisel göçmenlik statüsü farklıdır. Almanya’da yaşamak ve şirketi ülkeden yönetmek isteyen yabancı girişimcilerin uygun oturma izni şartlarını ayrıca değerlendirmesi gerekir.