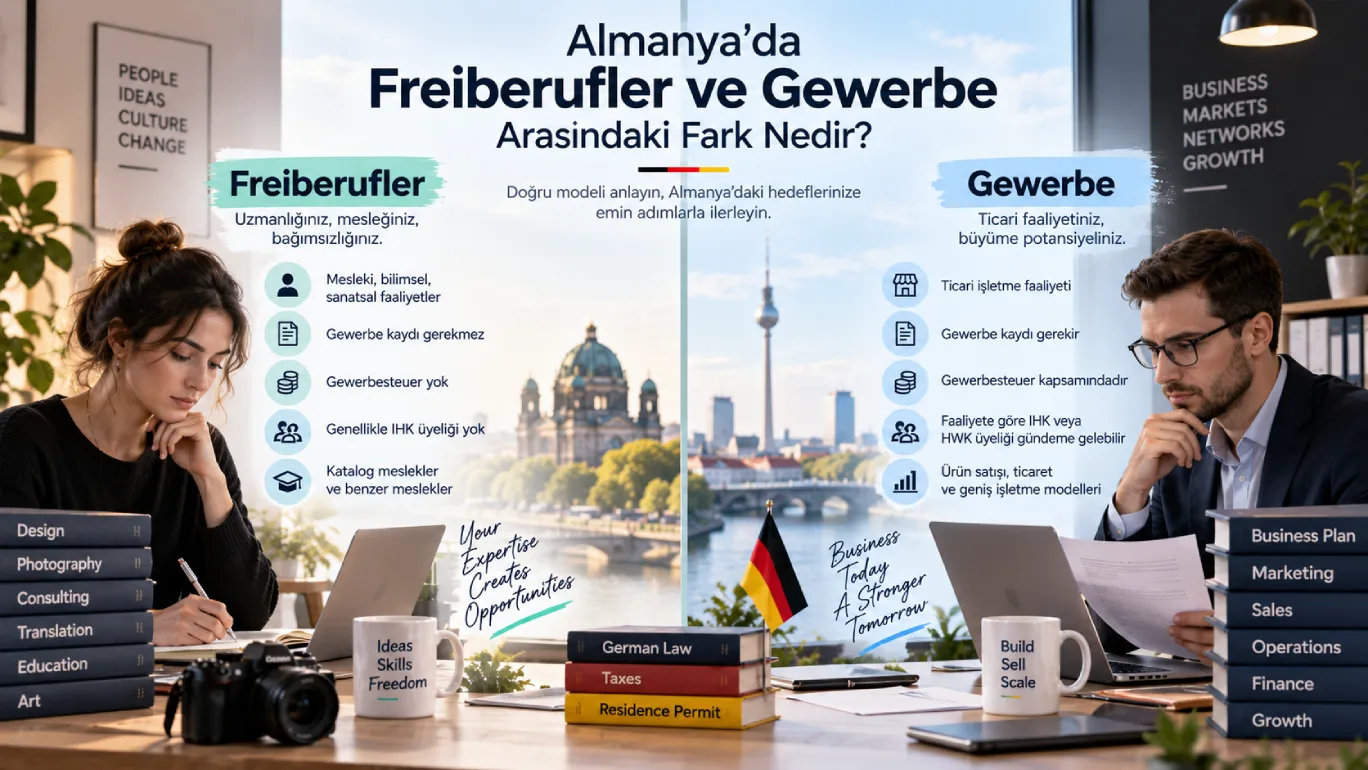
Almanya’da kendi hesabına çalışmak isteyenlerin karşısına genellikle iki temel kavram çıkar: Freiberufler ve Gewerbe. Her ikisi de bağımsız çalışma kapsamında değerlendirilebilir ancak faaliyet türü, kayıt işlemleri, vergi, Gewerbesteuer, oda üyeliği ve Almanya’da oturma izni başvurusu açısından aynı yapıyı ifade etmez.
Kısa cevap: Freiberufler ve Gewerbe kişinin yalnızca daha avantajlı olduğunu düşündüğü için seçebileceği iki alternatif değildir. Yapılan faaliyetin gerçek niteliği belirleyicidir. Bilimsel, sanatsal, yazarlık, eğitim ve belirli profesyonel faaliyetler Freiberufler kapsamında değerlendirilebilirken; ürün satışı, e-ticaret, perakende, ticari aracılık ve birçok işletme faaliyeti Gewerbe kapsamında değerlendirilir.
Freiberufler genel olarak klasik Gewerbeanmeldung yapmak zorunda değildir ve gerçek freiberufliche Tätigkeit Gewerbesteuer kapsamında değildir. Gewerbe faaliyetinde ise işletme kaydı gerekir ve faaliyet Gewerbesteuer kapsamına girebilir.
Türkiye’den Almanya’ya kendi işi üzerinden taşınmayı planlayan kişiler açısından ayrım daha da önemlidir. Freiberufliche Tätigkeit için §21 Abs. 5 AufenthG, ticari self-employment için ise genel olarak §21 Abs. 1 AufenthG kapsamında farklı değerlendirme kriterleri uygulanır.
Faaliyetinizin Almanya’da Freiberufler mı yoksa Gewerbe mi olarak değerlendirilebileceğinden emin değilseniz, iş modelinizi ve Almanya’daki oturum planınızı başvuru öncesinde EuroKiwi Legal ile birlikte değerlendirebilirsiniz.
Faaliyet ve Oturum Uygunluğunuzu Değerlendirin
Freiberufler ve Gewerbe Arasındaki Temel Farklar
Freiberufler ve Gewerbe arasındaki fark yalnızca vergiyle sınırlı değildir. İşletmenin nasıl kaydedileceğinden hangi oturum izni yolunun kullanılabileceğine kadar birçok alan etkilenebilir.
| Kriter | Freiberufler | Gewerbe |
|---|---|---|
| Faaliyetin niteliği | Bilimsel, sanatsal, yazarlık, öğretim, eğitim veya belirli profesyonel serbest meslek faaliyetleri | Ticari işletme ve ticaret niteliğindeki bağımsız faaliyetler |
| Gewerbeanmeldung | Genel olarak gerekmez | Genel olarak gerekir |
| Vergi kaydı | Finanzamt üzerinden yapılır | Gewerbeanmeldung yanında Finanzamt işlemleri de yürütülür |
| Gewerbesteuer | Gerçek freiberufliche Tätigkeit için uygulanmaz | Gewerbliche faaliyet Gewerbesteuer kapsamındadır |
| Umsatzsteuer | Faaliyete ve istisnalara göre uygulanabilir | Faaliyete ve istisnalara göre uygulanabilir |
| Kleinunternehmerregelung | Şartları karşılıyorsa uygulanabilir | Şartları karşılıyorsa uygulanabilir |
| IHK / HWK | Genel IHK üyeliği çoğunlukla yoktur, bazı mesleklerin kendi odaları olabilir | Faaliyete göre IHK veya HWK üyeliği gündeme gelebilir |
| Mesleki yeterlilik | Faaliyetin Freier Beruf olarak sınıflandırılmasında önemli olabilir | Sektör ve faaliyetin niteliğine göre değişir |
| Oturum izni | Freiberufliche Tätigkeit için §21 Abs. 5 AufenthG | Ticari self-employment için genel olarak §21 Abs. 1 AufenthG |
Freiberufler Nedir?
Freiberufler, Almanya’da her türlü freelance çalışanı ifade eden genel bir terim değildir. Alman vergi hukukunda belirli bağımsız faaliyetler freiberufliche Tätigkeit kapsamında değerlendirilir.
Alman Gelir Vergisi Kanunu’nun §18 EStG maddesi serbest meslek gelirlerinin temel hukuki çerçevesini düzenler.
Kanunda özellikle:
- Bilimsel faaliyetler
- Sanatsal faaliyetler
- Yazarlık faaliyetleri
- Öğretim faaliyetleri
- Eğitim faaliyetleri
- Belirli profesyonel meslekler
freiberufliche Tätigkeit kapsamında değerlendirilebilir.
Freiberufler Kapsamındaki Katalog Meslekler Nelerdir?
§18 EStG içerisinde doğrudan sayılan ve sıklıkla Katalogberufe olarak adlandırılan meslekler arasında örneğin şunlar bulunur:
- Doktorlar
- Diş hekimleri
- Veterinerler
- Avukatlar
- Noterler
- Patent avukatları
- Mühendisler
- Mimarlar
- Vergi danışmanları
- Denetçiler
- Belirli ekonomi ve işletme danışmanları
- Gazeteciler
- Foto muhabirleri
- Tercümanlar
- Çevirmenler
Kanun yalnızca burada adı geçen mesleklerle sınırlı değildir. Sayılan mesleklere benzer nitelikteki bazı faaliyetler de koşullarına göre Freiberufler olarak değerlendirilebilir.
Benzer Meslekler de Freiberufler Olabilir mi?
Evet. Bir mesleğin adı §18 EStG içerisinde açıkça bulunmasa bile katalog mesleklerden birine benzer nitelikte olması halinde Freiberufler sınıflandırması gündeme gelebilir.
Ancak değerlendirmede yalnızca kullanılan meslek unvanına bakılmaz. Kişinin:
- Mesleki eğitimi
- Uzmanlık düzeyi
- Fiilen sunduğu hizmet
- Faaliyetin kişisel mesleki bilgiye dayanıp dayanmadığı
- Ticari organizasyonun yapısı
gibi unsurlar önem taşıyabilir.
“Freelancer”, “Consultant” veya “Developer” Yazmak Yeterli mi?
Hayır. “Freelancer”, “consultant”, “developer”, “designer” veya benzeri bir iş unvanı kullanmak kişinin otomatik olarak Freiberufler kabul edilmesini sağlamaz.
Alman makamları mesleğin adından ziyade gerçek faaliyetin içeriğine bakar.
Gewerbe Nedir?
Gewerbe, Almanya’da ticari nitelik taşıyan bağımsız işletme faaliyetlerinin genel çerçevesidir.
Kendi sorumluluğunda, sürekli biçimde ve gelir elde etme amacıyla yürütülen bir faaliyet Freier Beruf veya başka bir istisna kapsamında değilse Gewerbe olarak değerlendirilmesi gündeme gelebilir.
İş modelinin gerçek niteliğine bağlı olmakla birlikte yaygın Gewerbe örnekleri şunlardır:
- E-ticaret
- Amazon veya benzeri platformlarda ürün satışı
- Online mağaza
- İthalat ve ihracat
- Perakende ticaret
- Restoran ve gastronomi işletmeleri
- Ticari aracılık
- Ürün geliştirme ve satışı
- Ticari ajans faaliyetleri
- Fiziksel ürün ticareti
Ancak bir sektörün listede bulunması tek başına kesin Gewerbe sınıflandırması anlamına gelmez. Faaliyetin somut çalışma biçimi değerlendirilmelidir.
Freelancer ile Freiberufler Aynı Şey mi?
Hayır. Freelance çalışan herkes Freiberufler değildir.
“Freelancer” günlük ve uluslararası kullanımda bir işverene çalışan statüsüyle bağlı olmadan proje veya hizmet bazlı çalışan kişiyi ifade eder.
Freiberufler ise Alman hukukunda belirli faaliyetlerin dahil olduğu hukuki ve vergisel bir sınıflandırmadır.
Örneğin iki yazılımcı da kendisini freelancer olarak tanımlayabilir. Ancak sundukları hizmetlerin ve mesleki niteliklerinin yapısına göre birinin Freiberufler, diğerinin Gewerbetreibender olarak değerlendirilmesi mümkündür.
Freiberufler mi Gewerbe mi Olduğuna Nasıl Karar Verilir?
Bu sınıflandırma kişinin kendi tercihine bırakılmış değildir.
“Freiberufler daha az vergi ödüyor, bu nedenle Freiberufler olarak kayıt olayım” şeklinde bir seçim yapılamaz. Faaliyetin gerçek niteliği değerlendirilir ve yetkili makamlar tarafından sınıflandırılır.
Değerlendirmede Hangi Kriterlere Bakılır?
Faaliyete göre özellikle şu noktalar önem kazanabilir:
- Sunulan hizmetin gerçek içeriği
- Kişinin mesleki veya akademik eğitimi
- Uzmanlığın faaliyet içerisindeki ağırlığı
- Müşteriye gerçekte ne sunulduğu
- Ürün satışının bulunup bulunmadığı
- Ticari aracılık yapılıp yapılmadığı
- Faaliyetin organizasyon biçimi
- Kişisel uzmanlığın faaliyette belirleyici olup olmadığı
Freiberufler veya Gewerbe Kararını Kim Verir?
Vergisel sınıflandırmada Finanzamt temel rol oynar. Bazı durumlarda Gewerbeamt da faaliyetin kayıt yükümlülüğü açısından değerlendirmede bulunabilir.
Başlangıçta Freiberufler olarak vergi numarası alınmış olması, sınıflandırmanın hiçbir zaman değişmeyeceği anlamına gelmez. Faaliyetin gerçek yapısı daha sonra farklı değerlendirilirse Gewerbe sınıflandırması gündeme gelebilir.
Bu nedenle özellikle sınırda kalan mesleklerde faaliyete başlamadan veya Almanya oturum başvurusu hazırlanmadan önce sınıflandırmanın dikkatli yapılması önemlidir.
Freiberufler mi Gewerbe mi? Mesleklere Göre Örnekler
Bazı mesleklerde ayrım oldukça açıkken modern dijital mesleklerde daha ayrıntılı inceleme gerekebilir.
| Faaliyet | Olası Değerlendirme | Dikkat Edilen Nokta |
|---|---|---|
| Doktor | Freiberufler | Katalog meslektir, mesleki izin şartları ayrıca uygulanır |
| Avukat | Freiberufler | Katalog meslektir, mesleki yetki ve kayıt gereklilikleri vardır |
| Çevirmen | Genellikle Freiberufler | §18 EStG kapsamında sayılan mesleklerden biridir |
| Mühendis | Freiberufler olabilir | Mesleki nitelik ve yürütülen teknik faaliyet değerlendirilir |
| Yazılım geliştirici | Duruma göre Freiberufler olabilir | Teknik ve mühendislik niteliği ile kişinin yeterliliği önemlidir |
| IT danışmanı | Duruma göre değişir | Danışmanlığın uzmanlık temeli ve fiili faaliyet incelenir |
| İşletme danışmanı | Duruma göre Freiberufler olabilir | Mesleki yeterlilik ve danışmanlığın yapısı önemlidir |
| Grafik tasarımcı | Freiberufler olabilir | Sanatsal ve kişisel yaratıcı faaliyet ile ticari üretim ayrılır |
| İçerik yazarı | Freiberufler olabilir | Yazarlık faaliyeti ile ticari pazarlama hizmeti ayrımı incelenebilir |
| Eğitmen | Freiberufler olabilir | Kişisel öğretim faaliyeti ile ticari eğitim işletmesi ayrılır |
| E-ticaret | Genellikle Gewerbe | Ürün satışı ve ticari faaliyet söz konusudur |
| Online mağaza | Genellikle Gewerbe | Ticari mal veya ürün satışı yapılır |
| Reklam ajansı | Genellikle Gewerbe, ancak faaliyet yapısına bağlıdır | Ajans organizasyonu ile kişisel yaratıcı hizmet ayrımı incelenir |
Bu tablo genel bir yönlendirmedir. Aynı meslek unvanını kullanan iki kişinin gerçek faaliyeti farklı olduğu için sınıflandırmaları da farklı olabilir.
Almanya’da Yazılımcılar ve IT Uzmanları Freiberufler Olabilir mi?
Yazılım ve IT alanı Freiberufler ile Gewerbe ayrımının en sık tartışıldığı alanlardan biridir.
Bir yazılımcının yalnızca kendisini “software developer” veya “IT consultant” olarak tanımlaması yeterli değildir. Teknik faaliyetin niteliği, kişinin eğitimi, mühendislik veya bilişim uzmanlığı ve müşteriye sunulan hizmet birlikte değerlendirilir.
Özellikle kişisel teknik uzmanlığa dayalı hizmetler ile ticari yazılım ürünü geliştirme ve satışı birbirinden farklı değerlendirilebilir.
Almanya’da Danışmanlık Yapanlar Freiberufler mi Gewerbe mi?
Danışmanlık yapan herkes otomatik olarak Freiberufler değildir.
Danışmanlığın konusu, başvuru sahibinin eğitimi, uzmanlık alanı ve sunduğu hizmetin §18 EStG kapsamında bir serbest meslek veya benzer meslek olarak değerlendirilip değerlendirilemeyeceği önemlidir.
Bu nedenle strateji danışmanlığı, teknik danışmanlık, işletme danışmanlığı veya farklı uzmanlık alanlarında çalışan iki kişinin sınıflandırması aynı olmayabilir.
Freiberufler Nasıl Kayıt Olur?
Gerçek anlamda Freiberufler olarak faaliyet gösteren kişinin klasik Gewerbeanmeldung yapması genel olarak gerekmez.
Vergisel kayıt Finanzamt üzerinden yapılır. Başlangıçta genellikle ELSTER üzerinden Fragebogen zur steuerlichen Erfassung doldurularak vergisel kayıt süreci tamamlanır.
Faaliyetin düzenlemeye tabi bir meslek olması halinde ayrıca:
- Mesleki denklik
- Mesleki izin
- Meslek odası kaydı
- Mesleği kullanma yetkisi
gibi ek şartlar bulunabilir.
Gewerbe Nasıl Açılır?
Gewerbliche faaliyet yürütülecekse ilgili yerel makam üzerinden Gewerbeanmeldung yapılması gerekir.
Bu kayıt sonucunda günlük kullanımda Gewerbeschein olarak adlandırılan işletme kaydı oluşur.
Ancak Gewerbeanmeldung tek başına tüm süreci tamamlamaz. Vergisel kayıt ve faaliyetin niteliğine göre diğer izinler ayrıca yürütülür.
Freiberufler ve Gewerbe Vergi Farkları Nelerdir?
Freiberufler ve Gewerbe arasındaki en dikkat çekici farklardan biri Gewerbesteuer’dir. Ancak her iki yapıda da yalnızca tek bir vergi türünün bulunduğunu düşünmek doğru değildir.
| Vergi / Düzenleme | Freiberufler | Gewerbe |
|---|---|---|
| Einkommensteuer | Gerçek kişi açısından gelir durumuna göre uygulanabilir | Gerçek kişi açısından gelir durumuna göre uygulanabilir |
| Gewerbesteuer | Gerçek freiberufliche Tätigkeit için uygulanmaz | Gewerbliche faaliyet için uygulanır |
| Umsatzsteuer | Faaliyete ve istisnalara göre uygulanabilir | Faaliyete ve istisnalara göre uygulanabilir |
| Kleinunternehmerregelung | Şartları karşılıyorsa mümkün olabilir | Şartları karşılıyorsa mümkün olabilir |
Freiberufler Gewerbesteuer Öder mi?
Gerçek freiberufliche Tätigkeit Gewerbesteuer kapsamında değildir.
Bu, Freiberufler yapısının ticari Gewerbe faaliyetinden önemli vergisel farklarından biridir.
Ancak Gewerbesteuer ödenmemesi Freiberufler’ın hiçbir vergi yükümlülüğü bulunmadığı anlamına gelmez. Gelir vergisi, KDV ve faaliyete özgü diğer vergisel yükümlülükler ayrıca değerlendirilmelidir.
Gewerbe Ne Zaman Gewerbesteuer Öder?
Gewerbliche faaliyetler Gewerbesteuer kapsamındadır. Ancak gerçek kişi veya şahıs ortaklığının ilk eurodan itibaren fiilen Gewerbesteuer ödeyeceğini söylemek doğru değildir.
2026 itibarıyla gerçek kişiler ve şahıs ortaklıkları için Gewerbesteuer hesaplamasında 24.500 Euro Gewerbeertrag Freibetrag bulunur.
Bu tutar ciro sınırı değildir. Gewerbesteuer hesaplamasında kullanılan Gewerbeertrag üzerinden uygulanan muafiyet tutarıdır.
GmbH İçin 24.500 Euro Gewerbesteuer Muafiyeti Var mı?
Hayır. GmbH gibi sermaye şirketleri hukuki yapıları nedeniyle Gewerbesteuer bakımından ticari işletme olarak değerlendirilir ve gerçek kişiler ile şahıs ortaklıklarında bulunan 24.500 Euro Freibetrag GmbH’ye uygulanmaz.
Faaliyeti doğrudan kişi üzerinden değil şirket yapısı üzerinden yürütmek istiyorsanız, Almanya’da Limited Şirket Kuruluşu sayfamızda GmbH ve şirket yapısına ilişkin seçenekleri inceleyebilirsiniz.
Freiberufler ve Gewerbe Umsatzsteuer Öder mi?
Freiberufler olmak otomatik olarak Umsatzsteuer, yani Alman KDV’sinden muaf olmak anlamına gelmez.
Hem Freiberufler hem de Gewerbe faaliyetleri, sunulan hizmet veya ürünün niteliğine ve ilgili vergisel istisnalara göre Umsatzsteuer kapsamında olabilir.
Bu nedenle Freiberufler ve Gewerbe ayrımı ile KDV uygulaması birbirinden ayrı değerlendirilmelidir.
Kleinunternehmer Freiberufler ile Aynı Şey mi?
Hayır. Kleinunternehmerregelung, Freiberufler veya Gewerbe sınıflandırmasından farklı bir KDV düzenlemesidir.
Bir kişi:
- Freiberufler ve Kleinunternehmer olabilir.
- Gewerbetreibender ve Kleinunternehmer olabilir.
- Freiberufler olup normal Umsatzsteuer sisteminde olabilir.
- Gewerbe sahibi olup normal Umsatzsteuer sisteminde olabilir.
2026 itibarıyla Almanya’da yerleşik bir işletmede UStG §19 kapsamındaki Kleinunternehmerregelung genel olarak önceki takvim yılındaki toplam cironun 25.000 Euro’yu aşmaması ve mevcut takvim yılında 100.000 Euro’yu aşmaması şartlarına bağlıdır.
Bu eşikler Freiberufler ile Gewerbe arasındaki sınıflandırmayı değiştirmez.
IHK veya HWK Üyeliğinde Ne Değişir?
Freiberufler IHK Üyesi Olmak Zorunda mı?
Gerçek Freiberufler faaliyetleri genel olarak Industrie- und Handelskammer, yani IHK üyeliğine tabi değildir.
Ancak bu, Freiberufler’ın hiçbir meslek kuruluşuyla bağlantısı olmayacağı anlamına gelmez. Doktorluk, avukatlık, mimarlık ve benzeri düzenlemeye tabi mesleklerde ilgili meslek odası veya profesyonel kuruluşlara ilişkin ayrı yükümlülükler bulunabilir.
Gewerbe İçin IHK veya HWK Üyeliği
Gewerbliche işletmelerde faaliyetin niteliğine göre IHK veya zanaat faaliyetlerinde Handwerkskammer, yani HWK bağlantısı oluşabilir.
Hangi odanın yetkili olduğu gerçek faaliyet ve sektöre göre belirlenir.
Muhasebe Açısından Freiberufler ve Gewerbe Arasında Fark Var mı?
Freiberufler faaliyetlerinde kazanç tespiti çoğu durumda daha sade bir yapıda yürütülebilir.
Freiberufler genel olarak Einnahmenüberschussrechnung, EÜR yöntemiyle gelir ve giderlerini hesaplayabilir.
Ancak Gewerbe sahibi olmak otomatik olarak bilanço tutulacağı anlamına gelmez. Hukuki yapı, işletmenin büyüklüğü ve ilgili muhasebe kuralları dikkate alınarak Gewerbe işletmelerinde de EÜR veya bilanço esaslı muhasebe gündeme gelebilir.
Özellikle GmbH gibi sermaye şirketlerinde muhasebe yükümlülükleri farklıdır.
Freiberufler Çalışan İstihdam Edebilir mi?
Evet. Freiberufler olmak mutlaka tek başına çalışılması gerektiği anlamına gelmez.
§18 EStG kapsamında bir serbest meslek sahibi, mesleki olarak eğitimli çalışanların desteğini kullanabilir. Ancak Freiberufler’ın kendi uzmanlığıyla faaliyeti yönetmeye ve mesleki sorumluluğu şahsen taşımaya devam etmesi önemlidir.
Dolayısıyla çalışan istihdam etmek tek başına Freiberufler statüsünü ortadan kaldırmaz.
Freiberufler Ürün Satabilir mi?
Bir kişinin ana faaliyeti freiberuflich olabilirken aynı zamanda ayrı bir ticari faaliyet yürütmesi mümkündür.
Örneğin kişisel uzmanlığı üzerinden danışmanlık hizmeti veren bir kişi aynı zamanda:
- Fiziksel ürün satabilir.
- Online mağaza işletebilir.
- Dijital ürün ticareti yapabilir.
- Farklı ticari aracılık faaliyetleri yürütebilir.
Bu durumda freiberufliche Tätigkeit ile gewerbliche Tätigkeit birlikte bulunabilir ve vergisel sınıflandırmanın yeniden değerlendirilmesi gerekebilir.
Aynı Anda Hem Freiberufler Hem Gewerbe Olunabilir mi?
Evet, aynı kişinin hem freiberufliche hem de gewerbliche faaliyet yürütmesi mümkün olabilir.
Ancak faaliyetlerin birbirinden ayrılabilmesi, gelir ve giderlerin doğru şekilde sınıflandırılması ve kullanılan hukuki yapının dikkate alınması önemlidir.
Özellikle ortaklık yapılarında Freiberufler ve Gewerbe faaliyetlerinin birbirine karışması daha karmaşık vergisel sonuçlara yol açabilir.
Bu nedenle mevcut bir Freiberufler faaliyetine ürün satışı, e-ticaret veya başka bir ticari iş modeli eklenmeden önce yapının tekrar değerlendirilmesi faydalıdır.
Freiberufler Olarak Başlayıp Sonradan Gewerbe’ye Geçilebilir mi?
Evet. Faaliyetin zaman içerisinde değişmesi mümkündür.
Örneğin başlangıçta yalnızca kişisel uzmanlığa dayanan danışmanlık hizmeti sunan bir Freiberufler daha sonra:
- Ürün satmaya başlayabilir.
- Online mağaza kurabilir.
- Faaliyetini ticari ajansa dönüştürebilir.
- Yeni ticari hizmetler ekleyebilir.
- İş modelini ölçeklendirebilir.
Bu değişiklik faaliyet sınıflandırmasını da etkileyebilir.
Ayrıca Finanzamt, başlangıçta Freiberufler olarak değerlendirilen bir faaliyetin gerçek çalışma biçiminin daha sonra Gewerbe niteliği taşıdığı sonucuna varabilir.
Freiberufler, Gewerbe, Einzelunternehmen ve GmbH Aynı Şey mi?
Bu kavramlar aynı seviyede olmadığı için sıklıkla birbirine karıştırılır.
| Kavram | Ne İfade Eder? |
|---|---|
| Freiberufler | Faaliyetin serbest meslek niteliğindeki vergisel ve mesleki sınıflandırması |
| Gewerbe | Faaliyetin ticari işletme niteliğinde olması |
| Einzelunternehmen | Faaliyetin kişi tarafından yürütüldüğü işletme biçimi |
| GmbH | Ayrı tüzel kişiliğe sahip sermaye şirketi hukuki şekli |
Örneğin Freiberufler olmak bir GmbH şirket türü değildir. Aynı şekilde Gewerbe de GmbH anlamına gelmez.
GmbH gibi sermaye şirketlerinin Gewerbesteuer açısından kendi ayrı hukuki ve vergisel yapısı vardır.
Oturma İzni Açısından Freiberufler ve Gewerbe Arasındaki Fark
Türkiye gibi AB dışındaki ülkelerden Almanya’ya kendi hesabına çalışma amacıyla taşınacak kişiler açısından Freiberufler ve Gewerbe ayrımı yalnızca vergi konusu değildir.
Alman İkamet Yasası’nın §21 AufenthG maddesi bağımsız faaliyetler için farklı başvuru yolları düzenler.
| Kriter | Freiberufler | Gewerbe / Ticari Self-Employment |
|---|---|---|
| Genel hukuki dayanak | §21 Abs. 5 AufenthG | §21 Abs. 1 AufenthG |
| Faaliyet | Freiberufliche Tätigkeit | Ticari bağımsız faaliyet |
| Mesleki yeterlilik | Özellikle düzenlemeye tabi mesleklerde önemli | İş modeline ve sektöre göre değerlendirilir |
| Mesleki izin | Gerekliyse alınmış veya alınacağının taahhüt edilmiş olması gerekir | Sektörel izinler ayrıca gerekebilir |
| Finansman | Faaliyetin ve geçimin finansmanı önemlidir | Öz sermaye veya kredi taahhüdüyle finansman temel kriterlerden biridir |
| Ekonomik etki | §21 Abs. 1’deki kriterler aynı biçimde uygulanmaz | Ekonomik ilgi veya bölgesel ihtiyaç ve olumlu ekonomik etki değerlendirilir |
| 45 yaş üzeri başvuru | Uygun emeklilik güvencesi gündeme gelir | Uygun emeklilik güvencesi gündeme gelir |
Freiberufler Oturma İzni
Freiberufliche Tätigkeit için oturma izni genel olarak §21 Abs. 5 AufenthG kapsamında değerlendirilir.
Başvuruda kişinin yalnızca “freelancer” olduğunu söylemesi yeterli değildir. Planlanan faaliyetin serbest meslek niteliği ve başvuru sahibinin bu işi yürütebilecek mesleki yeterliliği birlikte değerlendirilir.
Türkiye’den yapılacak başvurularda güncel resmi belge listesinde Freiberufler başvuruları için özellikle:
- Mesleki yeterlilik belgeleri
- Finansman planı
- Honorar sözleşmeleri veya niyet beyanları
- Geçimin nasıl sağlanacağını gösteren belgeler
- Gerekliyse mesleki izinler
önem taşır.
Almanya’ya bu model üzerinden taşınmayı planlıyorsanız Almanya Serbest Meslek Vizesi şartları ve başvuru sürecini ayrıca inceleyebilirsiniz.
Gewerbe Üzerinden Oturma İzni
Almanya’da ticari bir işletme kurarak bağımsız çalışmayı planlayan üçüncü ülke vatandaşları açısından genel olarak §21 Abs. 1 AufenthG kapsamında farklı kriterler değerlendirilir.
Kanunda özellikle:
- Ürün veya hizmet açısından ekonomik ilgi ya da bölgesel ihtiyacın bulunması
- Faaliyetin ekonomi üzerinde olumlu etkiler yaratmasının beklenmesi
- İş modelinin finansmanının öz sermaye veya kredi taahhüdüyle güvence altına alınması
gibi şartlar öne çıkar.
Değerlendirmede ayrıca iş fikrinin sürdürülebilirliği, girişimcilik deneyimi, yatırım miktarı, istihdama etkisi ve inovasyon gibi unsurlar önem kazanabilir.
Freiberufler ve Gewerbe Oturum Başvurusunda Dosya Nasıl Değişir?
İki başvurunun aynı “iş kurma vizesi” gibi hazırlanması doğru değildir.
Freiberufler Dosyasında Öne Çıkabilecek Konular
- Başvuru sahibinin mesleki uzmanlığı
- Eğitim ve mesleki yeterlilikler
- Sunulacak hizmetin niteliği
- Mevcut veya potansiyel müşteriler
- Honorar sözleşmeleri
- Müşteri niyet mektupları
- Gelir ve gider projeksiyonu
- Geçimin nasıl sağlanacağı
- Varsa mesleki izin ve denklik
Gewerbe Dosyasında Öne Çıkabilecek Konular
- İş fikri ve ticari model
- Pazar ve rakip analizi
- Hedef müşteri grubu
- Finansman yapısı
- Sermaye ihtiyacı
- Likidite planı
- Gelir ve kârlılık tahminleri
- Almanya ekonomisine beklenen katkı
- İstihdam potansiyeli
- Şirket ve organizasyon yapısı
Bu nedenle önce şirket kurup daha sonra hangi oturum iznine başvurulacağının araştırılması yerine, iş modeli ile oturum stratejisinin başlangıçtan itibaren birlikte planlanması daha sağlıklı olabilir.
Freiberufler Başvurusunda İş Planı Gerekir mi?
Freiberufler faaliyetinin kişisel profesyonel uzmanlığa dayanması ekonomik planlama yapılmasına gerek olmadığı anlamına gelmez.
Özellikle Almanya’ya bu faaliyet üzerinden taşınılacaksa:
- Ne tür hizmet sunulacağı
- Müşterilerin kim olacağı
- Hizmet fiyatlandırması
- Beklenen gelir
- Faaliyet giderleri
- Finansman
- Başvuru sahibinin geçimi
gibi konuların açıklanması gerekir.
İş ve finansman planının nasıl yapılandırılabileceğini Almanya Serbest Meslek Vizesi İçin İş Planı Nasıl Hazırlanır? rehberimizde ayrıntılı olarak inceleyebilirsiniz.
GmbH Kurmak Freiberufler Olmakla Aynı Şey mi?
Hayır. Freiberufler bir faaliyet sınıflandırmasıdır. GmbH ise bir sermaye şirketinin hukuki şeklidir.
Bir kişinin mesleğinin normal koşullarda Freier Beruf kapsamında olması, kurduğu GmbH’nin de Gewerbesteuer açısından Freiberufler olarak değerlendirileceği anlamına gelmez.
GmbH gibi sermaye şirketleri Gewerbesteuer mevzuatında ticari işletme olarak değerlendirilir.
Faaliyetin şirket üzerinden yürütülmesi, ortak alınması, yatırım yapılması veya daha büyük ticari bir organizasyon kurulması planlanıyorsa Almanya’da şirket kurma ve Limited Şirket kuruluşu seçenekleri ayrıca değerlendirilmelidir.
Freiberufler ve Gewerbe Arasında Hangisi Daha Avantajlı?
Bu sorunun herkes için geçerli tek bir cevabı yoktur. Çünkü çoğu durumda başvuru sahibi iki statü arasında serbestçe seçim yapamaz.
Faaliyet Freier Beruf kapsamındaysa Freiberufler yapısı kullanılabilir. Faaliyet ticari nitelikteyse Gewerbe yükümlülükleri gündeme gelir.
| Konu | Freiberufler Açısından | Gewerbe Açısından |
|---|---|---|
| Gewerbeanmeldung | Genellikle gerekmez | Gerekir |
| Gewerbesteuer | Uygulanmaz | Uygulanabilir |
| Ticari faaliyet alanı | Serbest meslek niteliğiyle sınırlıdır | Daha geniş ticari faaliyetlere uygundur |
| Ürün satışı | Ayrı Gewerbe faaliyeti oluşturabilir | Doğrudan ticari faaliyet içerisinde yürütülebilir |
| Oturum stratejisi | §21 Abs. 5 | Genel olarak §21 Abs. 1 |
Bu nedenle doğru soru çoğu zaman “hangisi daha ucuz?” değil, “Almanya’da planladığım faaliyet hangi kategoriye giriyor ve bu faaliyet için hangi oturum yolunu kullanmalıyım?” olmalıdır.
Freiberufler mı Gewerbe mi? Kendinize Sorabileceğiniz Sorular
İlk değerlendirme için aşağıdaki sorular yol gösterici olabilir:
- Gelirimi esas olarak kişisel mesleki uzmanlığımdan mı elde edeceğim?
- Mesleğim §18 EStG kapsamındaki katalog mesleklerden biri mi?
- Mesleğim katalog mesleklerden birine benzer olabilir mi?
- Faaliyetim bilimsel, sanatsal, yazarlık, öğretim veya eğitim niteliği taşıyor mu?
- Fiziksel veya dijital ürün satacak mıyım?
- E-ticaret yapacak mıyım?
- Ticari aracılık yapacak mıyım?
- Online mağaza veya ticari platform işletecek miyim?
- Faaliyet için Gewerbeanmeldung gerekiyor mu?
- Mesleğim Almanya’da düzenlemeye tabi mi?
- Mesleki denklik veya çalışma izni gerekiyor mu?
- Almanya’ya taşınacaksam §21 Abs. 1 veya §21 Abs. 5 yollarından hangisi faaliyetimle uyumlu?
Bu sorular ön değerlendirme sağlar ancak özellikle IT, danışmanlık, tasarım, eğitim ve dijital hizmetlerde yalnızca meslek adına göre kesin sınıflandırma yapılmamalıdır.
Freiberufler, Gewerbe veya Şirket Kuruluşu: Hangi Yol Size Uygun?
Almanya’da bağımsız faaliyet planlayan herkes için aynı yapı uygun değildir.
| Planlanan Faaliyet | Değerlendirilebilecek Yapı |
|---|---|
| Kişisel mesleki uzmanlığa dayanan uygun serbest meslek | Freiberufler ve §21 Abs. 5 oturum yolu |
| Ticari işletme veya ürün satışı | Gewerbe ve ticari self-employment yapısı |
| Freelance profesyonel hizmet | Faaliyetin Freier Beruf olup olmadığı ayrıca incelenmelidir |
| Şirketleşme ve ölçeklenebilir ticari faaliyet | GmbH veya uygun başka şirket yapısı değerlendirilebilir |
| Almanya’da farklı çalışma ve yaşam seçeneklerini değerlendirmek | Meslek, eğitim ve hedefe göre alternatif oturum programları incelenebilir |
Almanya’ya taşınma hedefiniz yalnızca Freiberufler veya Gewerbe ile sınırlı değilse, Almanya oturma ve çalışma izni seçenekleri üzerinden diğer programları da inceleyebilirsiniz.
Almanya’ya Taşınmadan Önce Faaliyet ve Oturum Yapısını Birlikte Planlayın
Freiberufler ve Gewerbe ayrımı yalnızca Almanya’ya gittikten sonra Finanzamt ile yapılacak teknik bir vergi işlemi değildir.
Türkiye’den Almanya’ya kendi işiniz üzerinden taşınmayı planlıyorsanız şu konular birbirini doğrudan etkileyebilir:
- Mesleğinizin Almanya’daki sınıflandırması
- Freiberufler veya Gewerbe statüsü
- Mesleki denklik veya izin gerekliliği
- Şirket yapısı
- İş ve finansman planı
- Müşteri veya iş bağlantıları
- §21 kapsamında kullanılacak oturum yolu
Örneğin gerçek bir Freiberufler faaliyeti için hazırlanan başvuruda kişinin uzmanlığı, müşteri ilişkileri, Honorar sözleşmeleri ve sürdürülebilir geliri ön plana çıkabilir. Ticari bir işletme başvurusunda ise pazar, ekonomik etki, yatırım, finansman ve işletme modeli daha farklı ağırlık kazanır.
Bu nedenle önce bir şirket veya faaliyet kaydı oluşturup daha sonra vize ve oturum yolunu araştırmak yerine, ticari yapı ile göçmenlik planının başlangıçta birbirine uygun şekilde tasarlanması daha doğru olabilir.
EuroKiwi Legal ile Almanya Freiberufler ve Gewerbe Danışmanlığı
Almanya’da kendi hesabına çalışmak isteyen kişilerde ilk soru yalnızca “şirketi nasıl açarım?” olmamalıdır. Faaliyetin hangi kategoriye girdiğinin ve hangi oturum yoluyla uyumlu olduğunun baştan belirlenmesi gerekir.
EuroKiwi Legal ile ihtiyacınıza göre aşağıdaki konular değerlendirilebilir:
Faaliyet Sınıflandırmasının Ön Değerlendirmesi
Planladığınız hizmet veya iş modelinin Freiberufler ve Gewerbe ayrımı açısından nasıl yapılandırılabileceği incelenebilir.
Oturum Yolunun Belirlenmesi
Faaliyetinize göre §21 Abs. 5 Freiberufler yolu veya ticari bağımsız çalışma kapsamında farklı bir oturum yapısının değerlendirilmesi gerekebilir.
Mesleki Yeterlilik ve İzinlerin Kontrolü
Düzenlemeye tabi mesleklerde denklik, mesleki izin ve ilgili meslek kuruluşlarının gereklilikleri başvuru öncesinde değerlendirilir.
İş ve Finansman Planının Hazırlanması
Faaliyetin niteliğine göre müşteri yapısı, gelir modeli, finansman, mali projeksiyon ve sürdürülebilirlik başvuru stratejisi içerisinde ele alınabilir.
Şirket Yapısının Değerlendirilmesi
Faaliyetin kişi üzerinden mi yoksa GmbH gibi ayrı bir şirket yapısı üzerinden mi yürütülmesinin planlandığına göre süreç değişebilir.
Alternatif Almanya Oturum Programlarının İncelenmesi
Freiberufler veya Gewerbe yapısı sizin durumunuz için uygun değilse, Almanya’da oturum ve çalışma yolları arasında mesleğinize ve hedefinize uygun diğer seçenekler değerlendirilebilir.
Sürecin tamamında destek alabileceğiniz gibi yalnızca faaliyet sınıflandırması, iş planı, şirket yapısı veya oturum başvurusu gibi ihtiyaç duyduğunuz aşama için de EuroKiwi Legal ile iletişime geçebilirsiniz.
Almanya Faaliyet ve Oturum Planınızı Değerlendirin
Sıkça Sorulan Sorular
Freiberufler ve Gewerbe arasındaki temel fark nedir?
Freiberufler belirli bilimsel, sanatsal, mesleki, yazarlık, öğretim ve benzeri bağımsız faaliyetler için kullanılan sınıflandırmadır. Gewerbe ise ticari nitelikteki bağımsız işletme faaliyetlerini kapsar. Kayıt, Gewerbesteuer ve bazı oturum şartları bu ayrıma göre değişir.
Freiberufler Gewerbe açmak zorunda mı?
Gerçek anlamda freiberufliche Tätigkeit yürüten bir kişi genel olarak Gewerbeanmeldung yapmak zorunda değildir. Vergisel kayıt Finanzamt üzerinden gerçekleştirilir. Ancak faaliyetin gerçekten Freier Beruf kapsamında olup olmadığı önemlidir.
Freiberufler Gewerbesteuer öder mi?
Gerçek freiberufliche Tätigkeit Gewerbesteuer kapsamında değildir. Ancak Freiberufler gelir vergisi ve faaliyetine göre Umsatzsteuer gibi diğer vergisel yükümlülüklere tabi olabilir.
Gewerbe için Gewerbesteuer sınırı ne kadar?
2026 itibarıyla gerçek kişiler ve şahıs ortaklıklarında Gewerbesteuer hesaplaması için 24.500 Euro Gewerbeertrag Freibetrag bulunmaktadır. Bu tutar ciro sınırı değildir.
Freiberufler Umsatzsteuer öder mi?
Freiberufler olmak tek başına Umsatzsteuer muafiyeti sağlamaz. Yapılan faaliyete, özel vergi istisnalarına ve Kleinunternehmerregelung gibi düzenlemelere göre Umsatzsteuer uygulaması değişebilir.
Kleinunternehmer ve Freiberufler aynı mı?
Hayır. Freiberufler faaliyet sınıflandırmasıdır. Kleinunternehmerregelung ise belirli ciro şartlarını karşılayan işletmelere yönelik KDV düzenlemesidir. Hem Freiberufler hem de Gewerbe sahipleri şartları karşılamaları halinde Kleinunternehmerregelung kapsamında olabilir.
Yazılımcılar Almanya’da Freiberufler olabilir mi?
Olabilir ancak otomatik olarak Freiberufler sayılmazlar. Eğitim, teknik uzmanlık, sunulan hizmet ve faaliyetin gerçek niteliği değerlendirilmelidir. Yazılım ürünü satışı gibi ticari faaliyetler farklı sonuç doğurabilir.
Danışmanlar Almanya’da Freiberufler olabilir mi?
Bazı danışmanlık faaliyetleri Freiberufler olarak değerlendirilebilir ancak “consultant” unvanı tek başına yeterli değildir. Mesleki yeterlilik ve danışmanlığın gerçek içeriği incelenir.
Grafik tasarımcı Almanya’da Freiberufler olabilir mi?
Sanatsal ve kişisel yaratıcı niteliğe sahip bazı tasarım faaliyetleri Freiberufler kapsamında değerlendirilebilir. Ancak ticari ajans yapısı, ürün üretimi veya farklı hizmetler bulunuyorsa sınıflandırma değişebilir.
Aynı anda hem Freiberufler hem Gewerbe olunabilir mi?
Evet. Bir kişinin ayrı freiberufliche ve gewerbliche faaliyetleri bulunabilir. Ancak faaliyetlerin ve gelirlerin doğru şekilde ayrılması gerekir. Özellikle ortaklık yapılarında karma faaliyetler daha ayrıntılı vergisel değerlendirme gerektirebilir.
Freiberufler çalışan çalıştırabilir mi?
Evet. Uzman çalışanlardan destek alınması tek başına Freiberufler statüsünü ortadan kaldırmaz. Ancak serbest meslek sahibinin kendi uzmanlığıyla faaliyeti yönetmeye ve mesleki sorumluluğu taşımaya devam etmesi önemlidir.
Freiberufler ürün satabilir mi?
Freiberufler ayrıca ürün satışı yapabilir ancak ürün satışı ayrı bir Gewerbe faaliyeti oluşturabilir. Bu durumda freiberufliche ve ticari faaliyetlerin birlikte değerlendirilmesi gerekir.
GmbH kurmak Freiberufler olmakla aynı mı?
Hayır. Freiberufler faaliyet sınıflandırması, GmbH ise şirketin hukuki şeklidir. GmbH gibi sermaye şirketleri Gewerbesteuer bakımından ticari işletme olarak değerlendirilir.
Almanya Freiberufler vizesi hangi oturum maddesine dayanır?
Freiberufliche Tätigkeit amacıyla oturum başvurusu genel olarak §21 Abs. 5 AufenthG kapsamında değerlendirilir. Gerekli mesleki izinlerin alınmış veya alınacağının taahhüt edilmiş olması önemlidir.
Gewerbe üzerinden Almanya’ya taşınmak mümkün mü?
Evet. Ticari bağımsız faaliyet amacıyla §21 Abs. 1 AufenthG kapsamında oturum izni gündeme gelebilir. Ekonomik ilgi veya bölgesel ihtiyaç, olumlu ekonomik etki ve finansmanın güvence altına alınması temel değerlendirme kriterleri arasındadır.
Freiberufler başvurusunda iş planı gerekli mi?
Türkiye’den yapılacak oturum başvurusunda faaliyetin ve finansmanın açıklanması gerekir. Güncel resmi bilgi notunda Freiberufler için yeterlilik belgeleri, finansman planı, Honorar sözleşmeleri veya niyet beyanları ve geçim kanıtları özellikle belirtilmektedir.
Freiberufler mı Gewerbe mi daha avantajlı?
Çoğu durumda kişi iki statü arasında serbestçe seçim yapamaz. Yapılan iş Freier Beruf kapsamındaysa Freiberufler, ticari faaliyet niteliğindeyse Gewerbe kuralları uygulanır. Bu nedenle öncelikle gerçek faaliyetin doğru sınıflandırılması gerekir.
Almanya’da Bağımsız Çalışmaya Başlamadan Önce Kontrol Listesi
- Yapacağınız faaliyeti ayrıntılı biçimde tanımlayın.
- Mesleğinizin §18 EStG kapsamındaki Freier Beruf statüsünü kontrol edin.
- Mesleki yeterlilik veya denklik gerekip gerekmediğini belirleyin.
- Ürün satışı veya ayrı ticari faaliyet bulunup bulunmadığını değerlendirin.
- Gewerbeanmeldung gerekip gerekmediğini kontrol edin.
- Finanzamt kayıt yapısını planlayın.
- Gewerbesteuer ve Umsatzsteuer yükümlülüklerini ayrı ayrı değerlendirin.
- Kleinunternehmerregelung ile Freiberufler statüsünü birbirine karıştırmayın.
- Şirket kurulacaksa hukuki yapıyı faaliyet sınıflandırmasından ayrı değerlendirin.
- Türkiye’den taşınıyorsanız §21 kapsamında doğru oturum yolunu belirleyin.
- İş ve finansman planını kullanılacak oturum türüne göre hazırlayın.
Almanya’daki faaliyetinizi Freiberufler, Gewerbe veya şirket yapılarından hangisi üzerinden yürütmeniz gerektiğinden emin değilseniz, mesleğiniz, iş modeliniz ve oturum hedefiniz birlikte değerlendirilmelidir.
EuroKiwi Legal ile Başvurunuzu Değerlendirin
Resmi Kaynaklar
- Almanya Gelir Vergisi Kanunu, §18 EStG
- Almanya İkamet Yasası, §21 AufenthG
- Gewerbesteuergesetz, §11
- Umsatzsteuergesetz, §19 Kleinunternehmer
- EuroKiwi Legal Almanya Oturma ve Çalışma İzni Programları
Bu içerik genel bilgilendirme amacıyla hazırlanmıştır. Vergi sınıflandırması, mesleki izinler, işletme kayıtları ve oturum şartları kişinin faaliyetinin niteliğine ve güncel mevzuata göre değişebilir. Başvuru veya faaliyet kaydı öncesinde somut durumun ayrıca değerlendirilmesi gerekir.